Si llevas meses postergando la compra de tu primera vivienda esperando "mejores condiciones", la noticia de esta semana puede interesarte. El 4 de agosto, los ministerios de Hacienda y de Vivienda y Urbanismo ingresaron al Congreso un proyecto para ampliar el subsidio a la tasa de interés hipotecaria y la garantía estatal del Fogaes. Una semana después —el 11 de agosto— el Senado lo aprobó por unanimidad, dejándolo listo para convertirse en ley. Pocas veces se ve una tramitación tan rápida en materia habitacional.
¿Qué cambia exactamente?
El beneficio no es nuevo: existe desde hace más de un año y ya había ayudado a miles de familias a bajar el dividendo de su crédito hipotecario. Lo que trae esta ampliación son tres ajustes concretos:
Más cupos: se suman 30.000 nuevos, hasta llegar a un total de 80.000 disponibles.
Viviendas más caras entran al beneficio: el tope sube de 4.000 a 6.000 UF, lo que significa que ya no es solo para vivienda social o de precio bajo, sino que alcanza también a buena parte de la oferta orientada a clase media.
Más tiempo para postular: el plazo se extiende hasta el 31 de mayo de 2028.
Según cifras de la Cámara Chilena de la Construcción, el nuevo tope de 6.000 UF deja dentro del beneficio a cerca del 88% de las viviendas nuevas que hoy están a la venta en el país. En la práctica, eso amplía enormemente el universo de proyectos —y de personas— que pueden acceder a una rebaja real en la tasa de su crédito.
Por qué esto le importa a alguien que recién está por comprar
El subsidio funciona rebajando la tasa de interés del crédito hipotecario, lo que baja directamente el dividendo mensual. A eso se suma la garantía estatal del Fogaes, que respalda parte del crédito ante el banco y puede facilitar la aprobación, incluso con un pie más bajo, siempre sujeto a la evaluación de cada entidad financiera.
Para alguien que está evaluando dar el salto —dejar de arrendar, independizarse, cambiarse a una vivienda más grande— esto se traduce en una pregunta muy concreta: ¿el proyecto que me gusta entra dentro de las 6.000 UF? Si la respuesta es sí, vale la pena cotizar ahora.
Un mercado que empieza a moverse, pero con matices
El ambiente del sector acompaña la noticia. Gremios como la Cámara Chilena de la Construcción, la Asociación de Desarrolladores Inmobiliarios y consultoras como Colliers coincidieron en que la medida ayuda a destrabar el stock de viviendas terminadas y a reactivar nuevos proyectos, en un sector que llevaba años ajustándose. Una encuesta reciente entre corredores asociados a ACOP mostró que más de la mitad proyecta crecimiento en las ventas para lo que queda de 2026, y que las tasas promedio ya cayeron bajo el 4%, un nivel que no se veía desde 2021.
Ahora, conviene no perder la perspectiva. Un informe internacional de Knight Frank ubicó a Chile entre los países con mayor alza nominal en el precio de las viviendas del último año, aunque también advirtió que, a nivel global, el crecimiento real de los precios se debilitó y que las presiones sobre el acceso a la vivienda están lejos de haber desaparecido. Traducido: que las tasas bajen y haya más cupos es una buena noticia, pero no borra de un plumazo el problema de fondo del acceso a la vivienda en Chile, donde el déficit habitacional y el crecimiento de campamentos siguen siendo una realidad para cientos de miles de familias que no están, todavía, en condiciones de postular a un crédito.
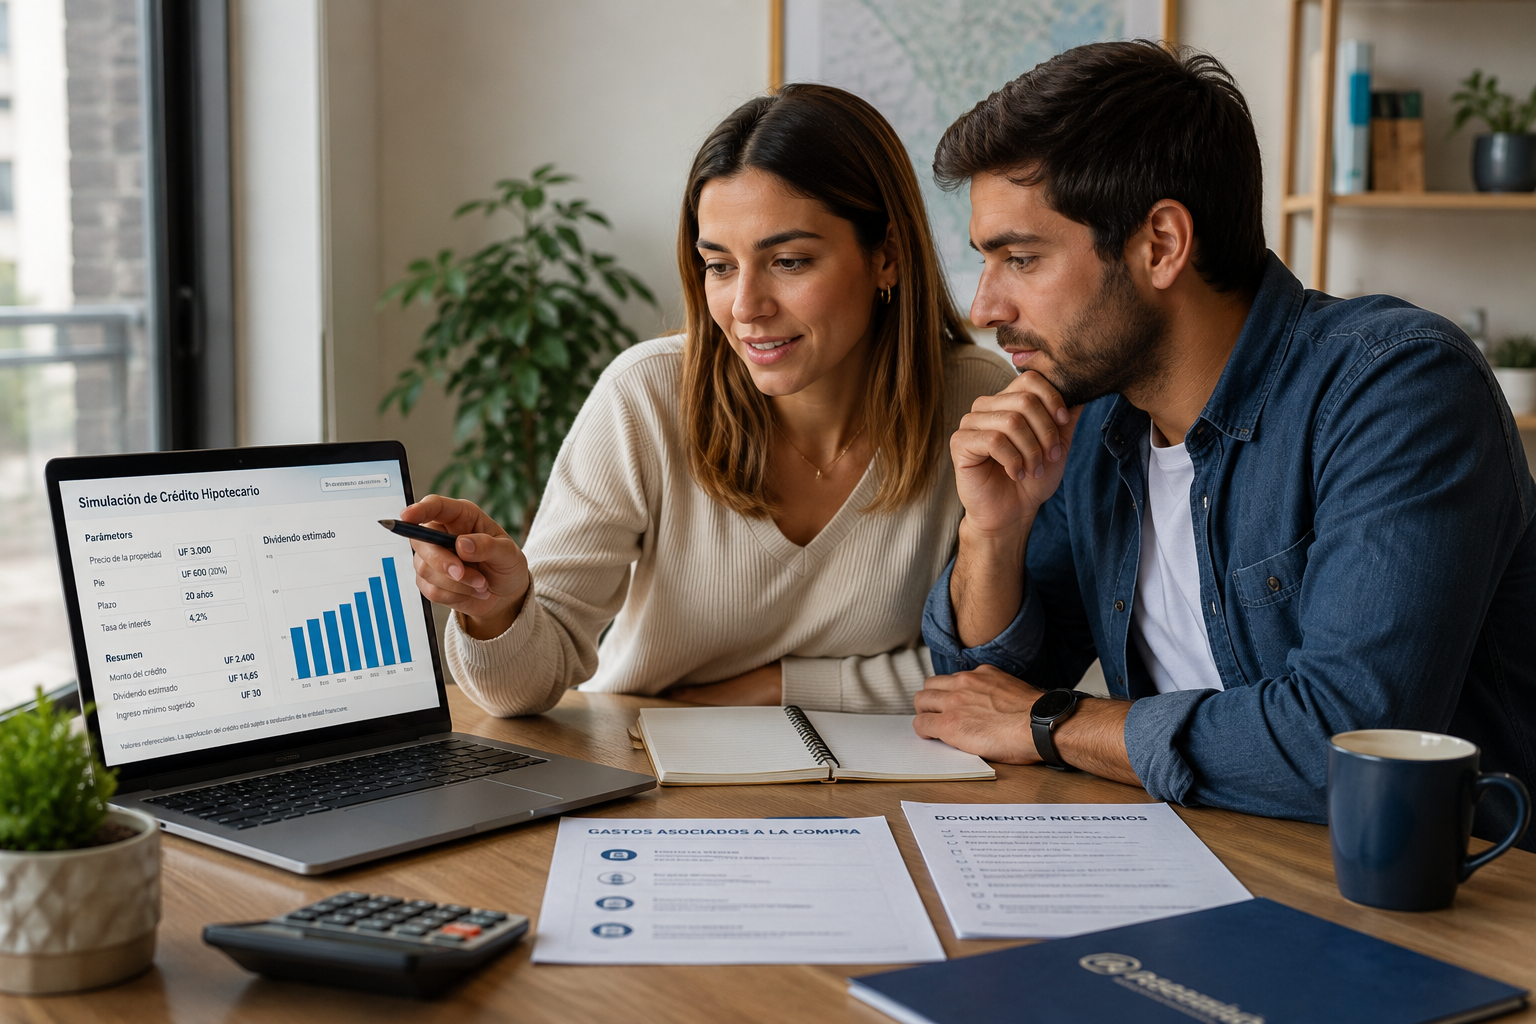
Entonces, ¿qué hacer si estás pensando en comprar?
Con esta ley a punto de entrar en vigencia, tiene sentido:
Cotizar tu crédito ahora, comparando entre las instituciones financieras adscritas al subsidio.
Revisar si tu proyecto o comuna de interés queda bajo las 6.000 UF, porque el universo de opciones acaba de crecer.
No asumir que vienen rebajas generalizadas de precio: el ánimo del mercado cambió, así que negociar con datos en la mano —y no solo esperando— suele ser la estrategia más realista.
Si tienes dudas sobre si tu situación califica para el subsidio o la garantía Fogaes, lo más directo es cotizar con tu ejecutivo hipotecario o conversar con un corredor de confianza: son ellos quienes pueden decirte, con tu caso concreto, cuánto bajaría tu dividendo.
Fuentes consultadas: Ministerio de Hacienda de Chile, Senado de Chile, Cámara Chilena de la Construcción (Informe Nacional Inmobiliario), Diario Financiero (con datos de Knight Frank), Remax Exclusive / El Mercurio–Propiedades.